
La paie et les cotisations sociales
La grille de salaire
Les salaires minimums sont définis par la Convention Collective Nationale de la Production Agricole et des CUMA, dont la grille a été revalorisé par l’avenant n°10 du 20 janvier 2026, applicable depuis le 1er mai 2026.
Attention, avec la revalorisation du SMIC horaire brut à 12,31 € au 1er juin 2026, les taux conventionnels des paliers 1, 2 et 3 se retrouvent en dessous du seuil légal. La loi interdit de rémunérer un salarié sous le SMIC. C’est donc le taux de 12,31 € qui prévaut pour ces trois paliers.

La déclaration et le paiement des cotisations sociales
La déclaration sociale nominative (DSN)
Comprendre la DSN
La DSN est une déclaration sociale obligatoire et dématérialisée qui remplace l’ensemble des anciennes formalités administratives papier.
Établie à partir des données issues des bulletins de paie, elle permet de transmettre chaque mois les informations relatives à chacun des salariés.
Elle a un double objectif :
- Calculer le montant des cotisations et contributions sociales dues ;
- Informer automatiquement l’ensemble des organismes sociaux des données nécessaires à la protection sociale des salariés.
La DSN s’effectue par numéro SIRET, ce qui implique une déclaration distincte pour chaque établissement de votre entreprise.
Elle doit être transmise mensuellement. La date limite est déterminée en fonction l’effectif de l’entreprise :
- Moins de 50 salariés : au plus tard le 15 du mois qui suit la période de travail rémunérée.
- 50 salariés et plus : au plus tard le 5 du mois suivant la période de travail rémunérée.
Entre deux DSN mensuelles, l’employeur peut être amené à effectuer une DSN de signalement d’évènement. Elle doit être transmise dans les 5 jours suivants l’événement.
Les événements concernés sont les suivants :
- Arrêt de travail ;
- Reprise anticipée ;
- Fin de contrat de travail.
Transmettre la DSN :
Le mode de transmission dépend de votre organisation :
- Si vous utilisez un logiciel de paie adapté ou un tiers déclarant :
La DSN est générée automatiquement à partir de vos données de paie. Le fichier doit ensuite être déposé sur le site internet de la MSA, via votre espace privé.
- Si vous n’avez pas de logiciel de paie :
La MSA met gratuitement à votre disposition les service TESA pour simplifier la gestion de votre personnel. Ces outils permettent d’effectuer, en une seule saisie, l’ensemble des formalités de l’embauche à la fin de contrat.
- Tesa simplifié : réservé aux les CDD de 3 mois maximum ;
- Tesa + : destiné à l’ensemble des salariés en CDI et CDD.
Le paiement des cotisations sociales
Comment régler mes factures de cotisations ? - MSA
Toutes les entreprises agricoles doivent régler leurs cotisations et contributions sociales par voie dématérialisée.
Plusieurs moyens de paiement sont proposés :
- Prélèvement automatique ;
- Règlement en ligne sur l’espace personnel ;
- Virement bancaire.
Par défaut, le règlement s’effectue mensuellement, en cohérence avec la transmission de la DSN.
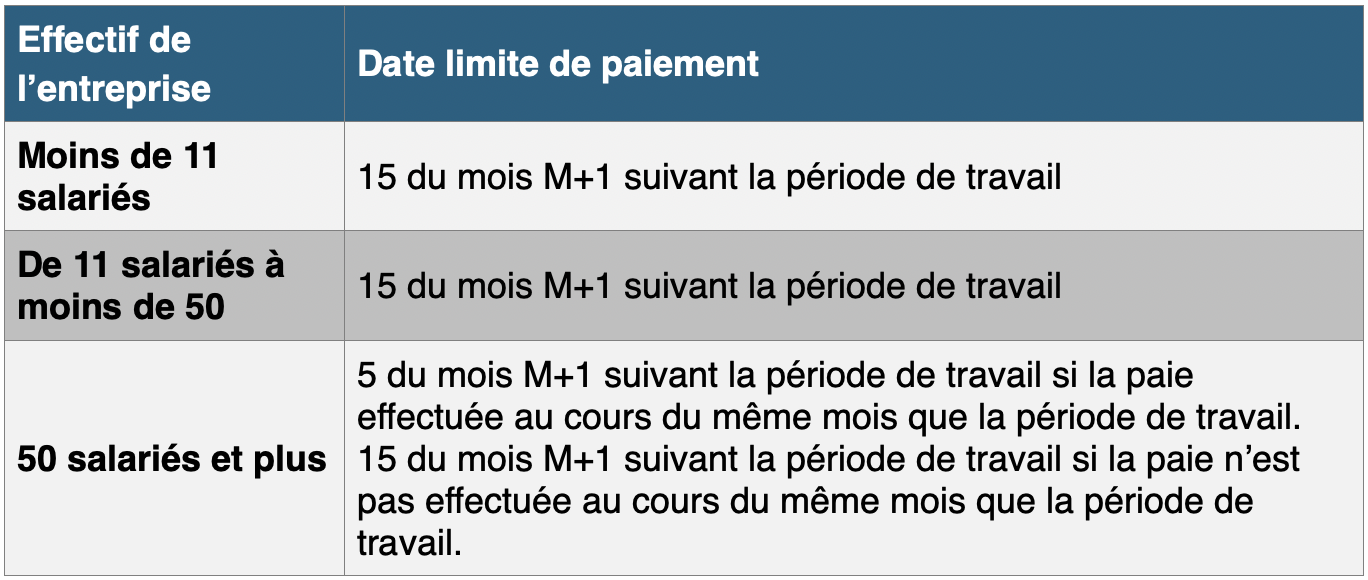
Toutefois, les employeurs de moins de 11 salariés peuvent opter pour le paiement trimestriel. Cette option ne les dispense pas de l’obligation de transmettre la DSN chaque mois.
Demande d'option pour le paiement trimestriel des cotisations sur salaires (moins de 11 salariés)
Demande de renonciation au paiement trimestriel des cotisations sur salaires
Échéances de paiement :
Ne pas confondre : le chef d’exploitation est également redevable des cotisations sociales et contributions sociales pour lui-même et pour les membres de sa famille participant aux travaux sur l’exploitation. Elles sont basées sur ses revenus professionnels (BA).
Le calcul des cotisations et contributions sociales des non-salariés agricoles.
