
Les différentes formes juridiques
Ce document présente les principales formes juridiques susceptibles d’être adoptées par une exploitation viticole. Il permet d’appréhender les différentes options disponibles, chaque forme devant être évaluée au regard de critères juridiques, fiscaux et sociaux. Étant donné que chaque situation reste spécifique, le recours à un professionnel est recommandé afin de bénéficier d’un accompagnement adapté.


Entreprise individuelle (EI)
L’EI est la forme la plus simple, idéale pour s’installer seul. Elle se distingue par une création quasi instantanée et des frais de gestion réduits.
Depuis 2022, elle offre une protection automatique : seul le patrimoine professionnel peut être saisi par les créanciers, préservant ainsi les biens personnels. C'est une structure souple, mais qui peut montrer ses limites en cas de fort développement ou de besoin d'associer de nouveaux partenaires.
Groupement Foncier Agricole (GFA)
Le GFA est une société civile conçue pour dissocier la propriété des terres de l’activité d’exploitation. En regroupant le foncier, il garantit son unité et facilite la transmission, évitant ainsi les risques liés de l’indivision. En viticulture, généralement, les terres appartiennent au GFA qui les loue à l’exploitant par un bail rural. Le GFA a une vocation strictement civile et ne peut pas exploiter directement les vignes. Enfin, les associés sont indéfiniment responsables des dettes sociales au prorata de leurs parts.
Société Civile d’Exploitation Agricole (SCEA)
La SCEA se distingue par une grande liberté statutaire, permettant d’organiser librement le fonctionnement de la société et les rapports entre associés. Sans capital minimum, elle peut être constituée uniquement d’associés non-exploitants (personnes physiques ou morales), ce qui facilite grandement la transmission patrimoniale ou l’apport de capitaux externes. En revanche, elle requiert un minimum de deux associés et engage leur responsabilité illimitée et proportionnelle face aux dettes sociales.
Exploitation Agricole à Responsabilité Limitée (EARL)
L’EARL permet de dissocier les patrimoines personnel et professionnel, limitant ainsi la responsabilité des associés au montant de leurs apports. Très flexible, elle peut être constituée seul ou à plusieurs. Elle permet notamment de s’associer entre époux. Elle autorise l’intégration d’investisseurs non-exploitants, à condition qu’ils restent minoritaires au capital. Cependant, le nombre d’associés est plafonné à dix, ce qui peut limiter les levées de fonds. De plus, la surface exploitée ne peut excéder dix fois la surface de contrôle.
Groupement Agricole d’Exploitation en Commun (GAEC)
Le GAEC est une société de personnes permettant à des agriculteurs de s’associer pour travailler en commun. Le principe de transparence, permet à chaque associé de conserver ses droits et plafonds d’aides (notamment la PAC) comme s’il était resté chef d’exploitation individuel. Cette structure impose un agrément préfectoral et la participation effective, exclusive et permanente de tous les associés au travail. La responsabilité des associés vis-à-vis des tiers est en principe limitée à deux fois la part leur part dans le capital social.
Société à Responsabilité Limitée (SARL)
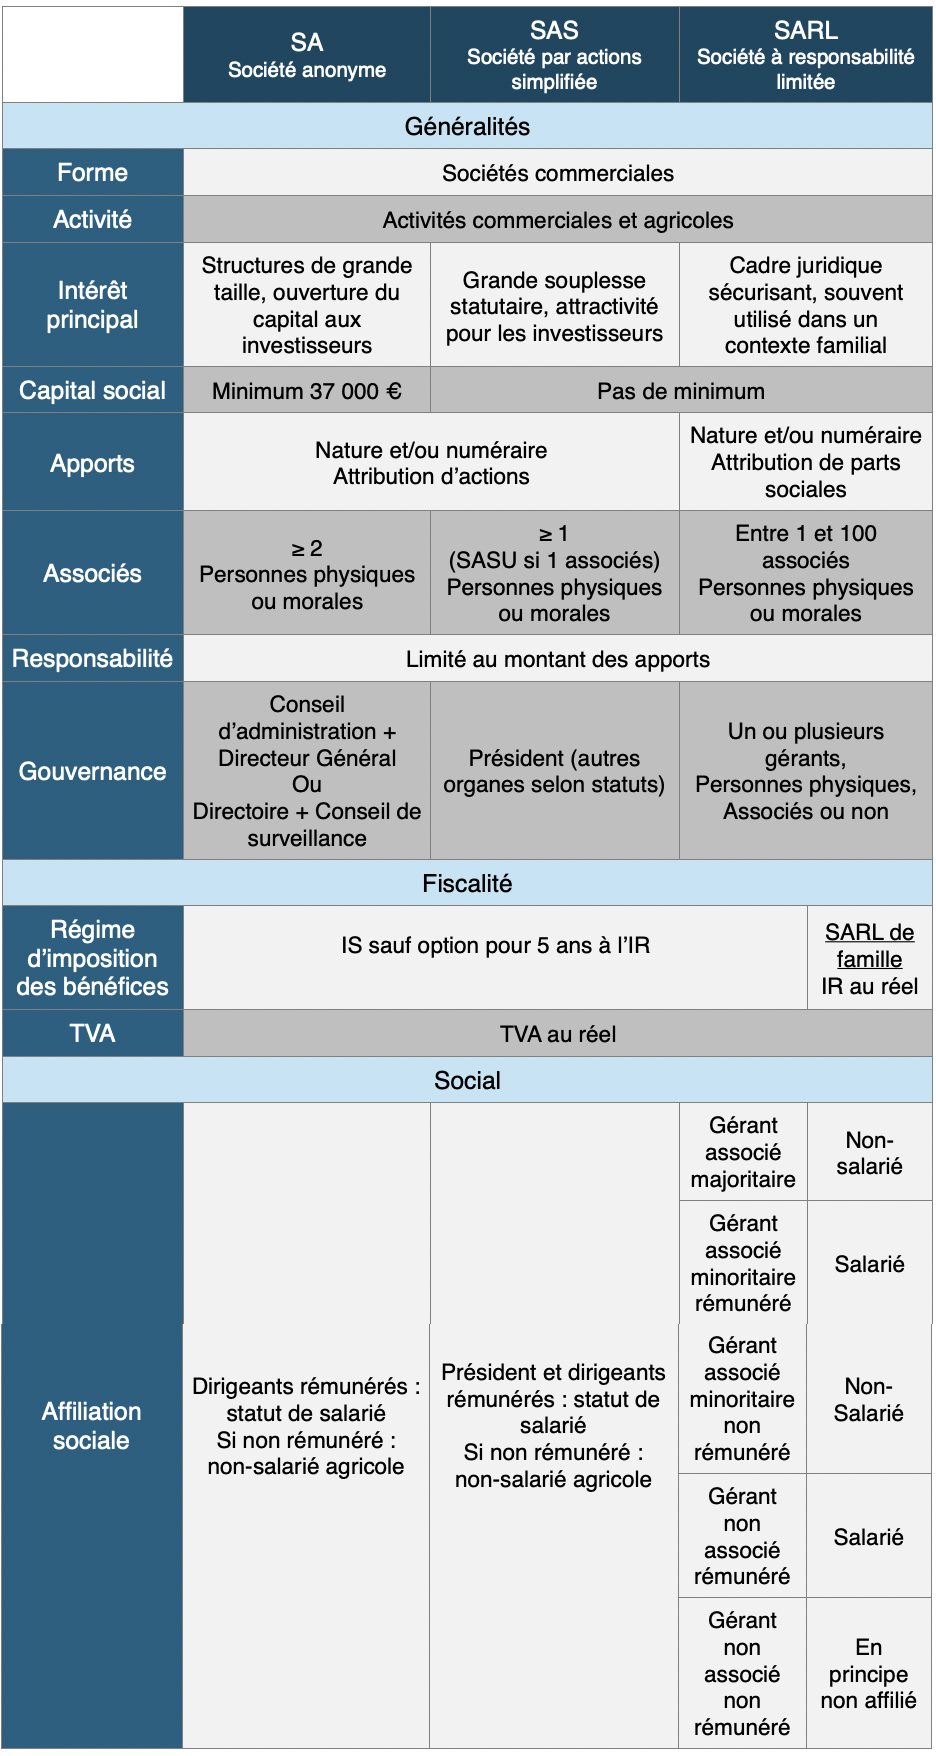
La SARL est une société commerciale pouvant exercer des activités agricoles ou non agricoles. La responsabilité des associés est limitée au montant de leurs apports.
En principe, la SARL est soumise à l’impôt sur les sociétés (IS). Toutefois, une option pour l’impôt sur le revenu (IR) est possible pendant les cinq premières années. La SARL de famille bénéficie, quant à elle, d’une option permanente pour l’IR, ce qui permet d’éviter l’IS. Le fonctionnement de la SARL est largement encadré par la loi, laissant peu de liberté dans l’organisation de la société.
Société par Actions Simplifiée (SAS)
Il est possible de créer une SAS agricole avec un capital social symbolique d’un euro. La composition du capital est très souple : il peut comprendre des apports en numéraire, en nature ou en industrie.
La SAS offre une grande liberté dans la rédaction des statuts, ce qui permet d’organiser librement la gestion et le fonctionnement de la société. La responsabilité des associés est limitée au montant de leurs apports.
Le dirigeant de la SAS peut bénéficier du statut d’assimilé salarié s’il perçoit une rémunération, lui assurant une protection sociale avantageuse.
En contrepartie, cette grande liberté statutaire exige une rédaction précise et rigoureuse des statuts, ce qui peut rendre la création de la SAS plus complexe.
Société Anonyme (SA)
La SA est une société commerciale au fonctionnement complexe, nécessitant un capital social minimum de 37 000 €. Elle est dirigée soit par un conseil d’administration avec un président-directeur général, soit par un directoire et un conseil de surveillance.
La SA est particulièrement adaptée aux structures de grande taille, car elle permet de mobiliser des capitaux importants et facilite la cession des actions, notamment en vue d’une ouverture à des investisseur. La responsabilité des actionnaires est limitée au montant de leurs apports.
Son formalisme juridique et administratif est lourd, ce qui la réserve principalement aux exploitations de grande envergure économique.
