

La déclaration annuelle d'inventaire (DAI)
La DAI
En application du IV de l’article 286 I de l’annexe II au code général des impôts (CGI), l’entrepositaire agréé doit procéder à un inventaire en fin de campagne, qui lui permet de constater le stock réel dont il dispose pour chacun de ses produits. La même obligation s’impose aux négociants à la clôture de leur exercice comptable (Art 286 J, IV,2° de la même annexe).
La déclaration annuelle d’inventaire (DAI) est une obligation déclarative indépendante et distincte de la déclaration de stock. Elle consiste en une déclaration annuelle par laquelle l’opérateur constate ses stocks physiques réels et les compare à ses stocks« théoriques », ceux résultant de la comptabilité matière.
- Stock théorique : le volume attendu à la fin d'un exercice, calculé à partir du registre de cave ou de la comptabilité matière, incluant toutes les entrées (réception, production, remontage, etc.) et sorties (ventes, transferts, conditionnements, etc.) ;
- Stock réel : la quantité physiquement présente au moment de l'inventaire.
Un écart négatif entre le stock réel et le stock théorique constitue des pertes ou des manquants, pour lesquels l’accise devient exigible en cas de dépassement des seuils de tolérance.
Sont concernés les récoltants-vinificateurs,négociants-vinificateurs, les caves coopératives et plus largement tout opérateur ayant la qualité d’entrepositaire agréé détenant des stocks de vins,moûts ou produits viti-vinicoles soumis à accises.
Pertes et manquants
On entend par pertes les disparitions involontaires de produits placés en suspension de droits, liées à la nature même du produit, à son processus de production, de conditionnement ou de stockage. Ces pertes naturelles sont exonérées d’accises dans la limite de certains taux réglementaires.
Les pertes accidentelles, quant à elle, doivent être signalée immédiatement à l’administration et inscrite en sortie dans la comptabilité-matières. Son exonération de droits d’accises nécessite une demande d'admission en décharge, validée par l'administration.
Les manquants désignent les volumes en suspension de droits, autres que ceux détruits ou perdus encours de fabrication, de transformation, de conditionnement ou de stockage, quine peuvent être présentés aux services des douanes, alors qu’ils figurent ou auraient dû figurer dans la comptabilité matières. Ils correspondent donc à une disparition injustifiée de produits alcooliques.
Seuils de tolérance et droits d’accises
Les autorités fiscales admettent des taux de pertes « normaux », considérés comme inévitables du fait des procédés d’élaboration, de stockage ou de conditionnement. Ces pertes sont exonérées d’accise dans la limite des taux définis aux articles 50-0 K à 50-0 Ode l’annexe IV du CGI.
Pour bénéficier de cette exonération, les pertes et déchets doivent être inscrits par l’entrepositaire agréé dans la colonne « sorties » de sa comptabilité-matières, dès leur constatation et au plus tard avant le dépôt de la DAI.
L’arrêté du 9août 2017 fixe les règles applicables aux taux de pertes et de déchets. Il ouvre trois options :
OPTION 1 – appliquer les taux annuels nationaux détaillés par opération (articles 50-0 K et 50-0 L de l’annexe IV du CGI)
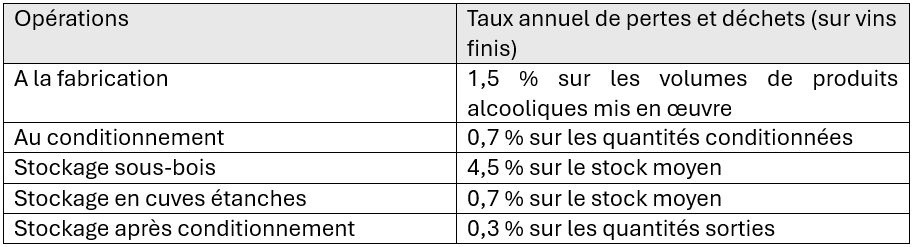
Pour appliquer ces taux,l’entrepositaire agréé doit cocher la rubrique « Taux détaillés par opération ».
Ces valeurs constituent des seuils de tolérance. Si les pertes et déchets déclarés sont inférieurs à ces seuils, ils sont totalement exonérés de droits. En revanche, en cas de dépassement, seule la fraction excédentaire est soumise aux droits d’accises.
OPTION 2 – appliquer le taux annuel de pertes global (article50-0 M de l’annexe IV du CGI)
Ce taux globalise les pertes sans distinguer les comptes :
- 3,5 % sur le stock moyen si le stockage s’effectue en cuves étanches ;
- 6 % sur le stock moyen si le stockage s’effectue sous-bois.
Tous les producteurs peuvent y prétendre, mais l’option doit être sélectionnée lors de la saisie de la DAI. L’option est ensuite reconduite tacitement chaque année, sauf renonciation expresse de l’opérateur. Les opérateurs qui retiennent le taux global n’ont pas à tenir les comptes de subdivision, sauf s’ils utilisent des taux différenciés.
Le taux de 6% ne peut être revendiqué que si les deux modes de stockage (cuves étanches / sous bois) sont clairement identités dans la comptabilité matières. L’application du taux de 6% se fait au prorata de la période de détention sous bois.
OPTION 3 – appliquer un taux global personnalisé (article 50-0 O de l’annexe IV du CGI)
L’opérateur peut aussi demander un taux personnalisé approuvé par les douanes. Ce taux suppose que le processus d’élaboration, de conditionnement ou de stockage le justifie.
L’opérateur doit adresser aux douanes une demande précisément argumentée, comportant notamment :
- L'identification du ou des demandeurs (nom, adresse, numéro d'accises) ;
- La description de leur activité économique ;
- L'adresse des entrepôts fiscaux d'accises concernés ;
- Les quantités estimées de matières premières mises en œuvre et les volumes de produits obtenus ou conditionnés ;
- Une description détaillée des procédés de fabrication, de transformation, de conditionnement ou de stockage ;
- La proposition d'un taux global annuel de pertes ou de déchets, justifié par les conditions réelles d'exploitation ;
- La date, le lieu, la signature et le cachet de l'entreprise.
Fournir des informations complémentaires
Une fois le type de taux sélectionné, le bouton « Fournir des informations complémentaires » permet à CIEL de calculer le volume maximum de pertes autorisées :
- À l'élaboration ;
- Au conditionnement ;
- Lors du stockage (sous bois ou en cuve étanche) ;
- Lors du stockage après conditionnement.
Pour chacun des comptes listés ci-dessus, l’entrepositaire agréé doit indiquer :
- Les volumes de produits alcooliques mis en œuvre pour le compte d’élaboration ;
- Le stock moyen pour les différents comptes de stockage ;
- Les quantités conditionnées pour le compte de conditionnement ;
- Les quantités sorties pour le compte de stockage après conditionnement.
CIEL calcule ensuite le volume maximum de pertes exonéré pour chaque compte, en fonction du taux applicable.
Dates limite de dépôt
- Pour les activités de récoltant : vous devez déclarer vos stocks réels au 31 juillet, et vous avez jusqu'au 10/09 à 23h59 pour déposer votre déclaration ;
- Pour les activités de négoce : vous devez déclarer vos stocks réels à la date de fin de l'exercice, et vous avez jusqu’au 10 du 2e mois qui suit la clôture.
À titre d’exemple : une clôture des comptes au 31 juillet implique un dépôt avant le 10 septembre. Une clôture au 31 décembre porte la date limite de dépôt au 10 février.
Modalités de dépôt
Depuis quelques années, la déclaration doit se faire en ligne sur le service en ligne CIEL des douanes, après validation de la DRM d’août sous DéclarVins, sauf pour les négociants qui déposent toujours sous format papier.
En pratique, sur CIEL, il faut cliquer sur « déposer la déclaration de juillet » puis s’ouvre un encart : « voulez-vous déposer votre DAI ».
Attention : la DAI demeure obligatoire même en l’absence d’écart. Même si le stock réel correspond au stock théorique, la déclaration doit être déposée. Il s’agit précisément de confirmer l’absence d’écart.
L’absence de dépôt, ou le dépôt en retard, peut exposer à des sanctions, notamment en cas de contrôle fiscal ou douanier.