

La déclaration des stocks (DS)
La déclaration de stock de vins et de moûts est une obligation annuelle qui concerne les opérateurs vitivinicoles détenant des stocks au 31 juillet. Elle est transmise par voie électronique et doit être déposée au plus tard le 10 septembre à 23h59.
Cette obligation trouve son fondement à l’article 32 du règlement délégué (UE) 2018/273, qui impose aux producteurs, transformateurs, embouteilleurs et négociants de déclarer chaque année les stocks détenus au 31 juillet.
Qui est concerné ?
La déclaration porte sur lesstocks physiques effectivement présentes dans les entrepôts à la date de référence. C’est l’opérateur qui détient physiquement les stocks au 31 juillet qui déclare les volumes, quel que soit leur propriétaire.
- Stock à la production : récoltants vinificateurs, caves coopératives et bailleurs fruit stockeurs
- Stock au commerce : négociants, négociants vinificateurs
Qui en est dispensé ?
- L’opérateur qui détient exclusivement des produits en droits acquittés n'a pas à déposer de déclaration de stock.Toutefois, celui qui détient à la fois des produits en droits acquittés et des produits en suspension d'accises doit déclarer l'ensemble des produits en caveau 31 juillet ;
- Les opérateurs sans stock au 31 juillet 2026 (une déclaration à zéro est toutefois fortement conseillée si une aide FranceAgriMer est envisagée) ;
- Les opérateurs « familiaux » qui ne commercialisent pas leur production.
Ce qu’il faut déclarer
S’agissant des volumes de produits à éliminer (rebêches, lies, vin en dépassement de rendement ou vin non conforme), ceux-ci doivent être déclarés préalablement à la saisie des autres produits en stock. Ainsi, en cas de produit à détruire, avec volume devra être réalisée avant de compléter les autres produits de la déclaration.
Si aucun volume n’est à détruire, la saisie se fait à 0.
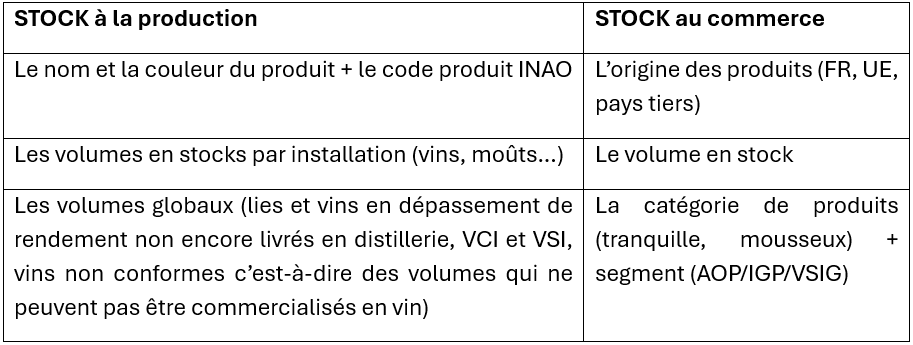
Peuvent également être renseignés, de manière facultative : le millésime et le conditionnement.
Dates limite de dépôt
Tous les opérateurs doivent réaliser un inventaire physique de leur entrepôt au 31 juillet et déposer leur DS au plus tard le 10 septembre.
Cas particulier : les négociants et négociants-vinificateurs dont l'exercice comptable se termine à une autre date que le 31 juillet doivent donc réaliser deux inventaires physiques :
- L'un au 31 juillet, pour le dépôt de la DS (au 10 septembre) ;
- L'autre à la date de clôture de leur exercice, pour le dépôt de leur DAI (au plus tard le 10 du 2ème mois suivant).
Modalités de dépôt
La déclaration doit être saisie sur le service en ligne STOCK des douanes, après création d’un compte douane.gouv.fr et habilitation par le service des douanes gestionnaire compétent. Il existe deux possibilités de dépôt : la saisie directe par l’interface ou le transfert d’un fichier XML.
La saisie de la déclaration de stock se réalise par installation de stockage.
Attention : les déclarations de stock au commerce et à la production utilisent deux formats de fichiers différents. Les négociants et négociants-vinificateurs doivent impérativement utiliser le format prévu pour la déclaration de stock au commerce. L'utilisation du format destiné à la production entraîne un défaut de traitement et empêche l'enregistrement de la déclaration.
Aussi, les négociants dont le transfert de fichier demeurerait "En cours de traitement" sont invités à vérifier le respect des prescriptions techniques relatives à la déclaration de stock au commerce, accessibles sur la page internet du site de la douane dédiée au téléservice STOCK.
Statut des déclarations
- « Brouillon » :non pris en compte. Si vous déposez votre Déclaration de stock en cliquant sur "Brouillon", vous devrez impérativement revenir sur celle-ci avant le 10/9 à 23h59 et la basculer en dépôt définitif.
- « Dépôt temporaire » : la déclaration reste modifiable à tout moment jusqu’à l’échéance et bascule automatiquement en dépôt définitif au 10septembre à 23h59.
- « Dépôt définitif » : elle fait apparaître le logo des douanes et la Marianne, et ne peut plus être modifiée, seulement consultée.
Points de vigilance
La saisie s’effectuant par installation de stockage, il faut vérifier la cohérence entre chaque lieu, les volumes détenus et leur ventilation par produit. L’opérateur doit s’assurer de la concordance entre sa comptabilité matières, ses écritures de cave et les volumes déclarés.
Que risque-t-on en cas de défaut ou du retard ?
Les conséquences de l’absence de déclaration ou d’un dépôt de déclaration hors délai réglementaire sont les suivantes :
Des sanctions fiscales
- La méconnaissance des obligations relatives aux déclarations de récolte, de production ou de stock est punie cumulativement d’une amende de 100 € à 759 € et d’une pénalité proportionnelle comprise entre une et trois fois la valeur des produits sur lesquels a porté la fraude (Art. L665-24 CRPM) ;
- En cas de nouvelle infraction de même nature dans les cinq ans, le montant maximal de la pénalité proportionnelle est doublé ;
- Le défaut de dépôt par voie électronique est puni d’une amende de 100 € à 750 € (Art. L665-25 CRPM).
Une réduction ou exclusion du bénéfice des mesures d'aides communautaires
Lors de l’instruction des demandes d’aides, les services de FranceAgriMer vérifient le respect des obligations déclaratives communautaires sur deux campagnes. Quatre points sont contrôlés :
- Le dépôt des déclarations de récolte et de production ;
- Le dépôt des déclarations de stock ;
- Le respect des dates de dépôt de ces déclarations ;
- L’absence d’infractions foncières.