Mis à jour le
30/09/2026

Le registre des entrées et des sorties
Toutes les entrées et les sorties de produits vitivinicoles doivent être enregistrées chronologiquement sur ce registre.
Le suivi
Le suivi est distinct par :
- Les catégories de produits de l’annexe VII du règlement OCM : raisins, moûts, vin, vin de liqueur, vin mousseux, vin pétillant, etc. ;
- Les AOP, les IGP et les VSIG ;
- Les produits originaires de l’Union et ceux originaires de pays tiers (ne concerne pas les récoltants) ;
- Les produits en suspension de droits et ceux endroits acquittés, stockés et suivis séparément ;
- Les produits destinés à la destruction ou à la valorisation.
Les mentions
Chaque opération doit comporter les mentions suivantes :
Systématiquement :
- Le numéro de lot ;
- La date de l’opération ;
- La quantité entrée ou sortie, avec l’unité de volume employée ;
- Le produit concerné (catégorie, appellation,couleur) ;
- Le numéro et la date d’établissement du documentjustifiant le mouvement : titre de mouvement, facture, bon de livraison.
Selon les cas :
- Les indications facultatives que l’opérateur envisage de faire figurer sur l’étiquetage : le millésime, le ou les cépages, la teneur en sucre, les mentions traditionnelles, symbole UE de l’AOP/IGP, les mentions relatives à certaines méthodes de production, et pour les AOP/IGP, le nom d'une unité géographique plus petite ou plus grande que l'aire d'appellation ;
- Les références aux contrats d’achat soumis au visa de FranceAgriMer pour les transactions soumises à cette procédure ;
- Pour les vins bénéficiant d’une dénomination protégée, les références aux DREV, le numéro d’enregistrement des contrats d’achat, et les numéros de déclarations de transaction soumises aux interprofessions ;
- Les volumes et les références aux comptes d’âges ou de vieillissement ;
- Les volumes correspondant à l’avis de blocage, à l’engagement de garantie ou au warrant agricole ;
- Les indications spécifiques prévues par les accords interprofessionnels ;
- La perte de l’indication géographique.
Les opérations donnant lieu à écriture
Entrée :
- La récolte entre dans le registre par dénomination revendiquée une fois la déclaration de récolte déposée dans Vendanges ; ceux dont le bénéfice est refusé entrent au compte de la catégorie dont ils relèvent réellement ;
- Les achats de vendanges, de moûts et de vin, étant rappelé que ces achats sont soumis à conditions ;
- Les stocks réels constatés lors de l’inventaire.
Sortie :
- Les expéditions aux professionnels en suspension (DAE) ou en droit acquitté sur le territoire national (e-DSA ou DSA), en intracommunautaire vers un professionnel destinataire certifié (DAES). Dans ce dernier cas, l’expédition doit être réalisée sous le statut d’expéditeur certifié ;
- Les ventes sous CRD, au moment de la sortie effective du chai, éventuellement globalisées mensuellement ;
- Les ventes directes aux particuliers sans CRD, bouteilles vendues au caveau, sur les marchés ou expédiées ;
- Les ventes en vrac aux particuliers, globalisées par journée si l’opérateur tient un journal de vente ou un facturier, à défaut elles doivent être reprises au fur et à mesure ;
- Les dégustations au sein de l’entrepôt fiscal,éventuellement globalisées mensuellement ;
- La consommation familiale du récoltant, éventuellement globalisée mensuellement ;
- Les échantillons prélevés pour analyse ;
- Les pertes et manquants :
- Les pertes accidentelles (casses, fuites…) doivent être inscrites au fur et à mesure de leur constatation et signalées sans délai au service des douanes ;
- Les pertes naturelles liées à l’élaboration, au conditionnement et au stockage sont inscrites lors de leur constatation uniquement, notamment à la clôture de l’exercice, quand l’opérateur constatera un écart d’inventaire.
- La valorisation des résidus de la vinification.
Les mouvements internes au sein d’un produit ou entre produits (double écriture) :
- Le passage du raisin en vin : il est rappelé que les entrées et sorties de raisins doivent être inscrites sur un registre spécifique. La sortie du compte « vendanges » pour les quantités mises en œuvre, entrée du compte vin pour les volumes obtenus, auxquels s'ajoutent les sous-produits ;
- Les déclassements : inscription en sortie pour le compte de l’appellation revendiquée et en entrée pour celui de la catégorie d’accueil ;
- Les replis : inscription en sortie du compte de l’appellation plus restrictive et en entrée du compte de l’appellation plus générale ;
- Les coupages : cette opération se consigne dans le registre des pratiques œnologiques, cependant ses conséquences se traduisent dans le registre des entrées et sorties, selon que la règle du85/15 est respectée ou non :
- Le millésime ou le cépage est conservé : le volume minoritaire sort de son compte et entre au compte du vin majoritaire, qui conserve sa désignation ;
- Le seuil est dépassé : l'ensemble perd le bénéfice du millésime ou du cépage. Les deux volumes sortent de leurs comptes respectifs, et le volume total entre au compte correspondant à la désignation du produit obtenu.
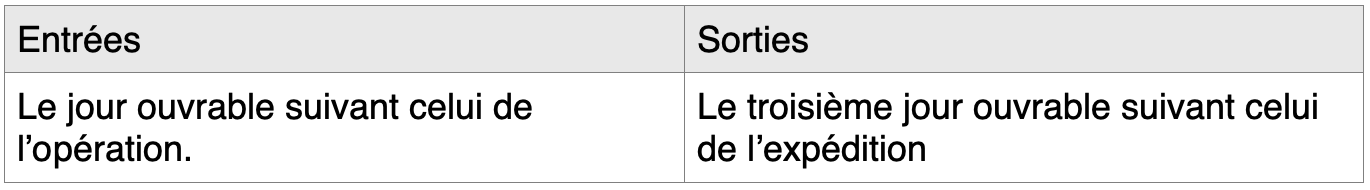
Les délais d’inscription
En dehors de certaines exceptions qui figurent ci-dessus,les délais d’inscription sont les suivants :