

Les registres complémentaires
Le registre des apports de vendanges
À la vendange, vous êtes tenu de compléter un registre des apports de vendanges, qui trace le raisin de l’entrée des chais jusqu’à la première cuve de vinification. Les cahiers d’apport des caves particulières, les listings d’apport des caves coopératives ou les registres d’achat des négociants-vinificateurs peuvent être admis comme registres d’entrée de raisins par les services de contrôle.
Ce document reprend votre identité en tant qu’opérateur (n° CVI, adresse, nom et raison sociale), ainsi que les informations concernant votre vendange :
- Date de vendange par commune ;
- Référence cadastrale/lieu-dit d’enlèvement ;
- Cépage/couleur du vin, catégorie de vin (AOP, IGP, VSIG) ;
- N° de la cuve où il a été placé et la capacité de cette dernière ;
- Estimation du volume mis en cuve.
- Référence au document MVV : en fonction du professionnel et notamment s’il y a vente de vendanges à un négociant vinificateur, un document MVV doit être établi dans GAMMA 2 pour tracer le mouvement.
Contrôles : Dans les caves coopératives, le ticket d’apport est considéré comme une pièce comptable et doit être présenté au contrôle. Si les mentions portées sur ce ticket sont librement établies par la cave, les poids revendiqués en AOP, IGP ou VSIG doivent être conformes aux règlements en vigueur. Il en est de même pour les degrés. Cependant, il est admis que les supports papier puissent être remplacés par un système informatique ou par les éléments appropriés d’une comptabilité sécurisée présentant des garanties équivalentes.
Le registre du Volume Complémentaire Individuel (VCI)
Les volumes de VCI doivent figurer sur le registre VCI mais également sur la déclaration de récolte (VCI nouvellement constitué), sur la déclaration de revendication (VCI N-1 revendiqué, VCI nouveau, VCI rafraîchi, stocks totaux), sur la DRM, la DAI et la déclaration de stock. Ils sont identifiés par un code produit spécifique.
Le registre de valorisation des résidus de la vinification
Tout producteur est tenu d’éliminer la totalité de ses résidus de vinification (marcs et lies) avant la fin de la campagne au cours de laquelle ils ont été produits.
Quelle que soit la voie de valorisation choisie, vous devez inscrire dans les registres vitivinicoles la destination de vos sous-produits :
- Pour les marcs : distillation, livraison à une unité de compostage ou de méthanisation, compostage ou méthanisation sur l'exploitation, ou épandage (sur l'exploitation ou chez un tiers) ;
- Pour les lies : distillation, livraison à une unité de compostage ou de méthanisation.
Informations à reporter dans ce registre :
- Les quantités de marcs de raisin et/ou de lies de vin ;
- Leur date de sortie ;
- La voie de valorisation choisie ;
- Le titre alcoométrique volumique total des lots de marcs et des lots de lies.
En cas de distillation, reportez également les informations fournies par le distillateur sur les poids de marcs et la quantité totale d’alcool obtenue. La quantité inscrite dans le registre est estimée jusqu’à réception du résultat de la pesée transmis par le distillateur. Pour le titre alcoométrique volumique total, l’inscription se fait à compter de la réception du résultat de l’analyse du degré ou de la quantité totale d’alcool obtenue, transmis par le distillateur.
Le registre de cuvée
Les élaborateurs de vins mousseux et de vins pétillants doivent tenir un registre de cuvée, qui pour chaque cuvée doit mentionner :
- La date de préparation ;
- La date de tirage pour les vins mousseux de qualité ;
- Le volume de la cuvée ;
- L’indication de chacun des composants de la cuvée, leur volume, leur titre alcoométrique acquis et en puissance ;
- Le volume de liqueur de tirage utilisé ;
- Le volume de liqueur d’expédition ;
- Le nombre de bouteilles obtenues, en précisant le type de vin revendiqué ainsi que la teneur en sucre résiduel.
Le registre de coupage
Tout mélange de vins d’une même appellation issus de millésimes ou de cépages différents constitue un coupage. Cette opération est autorisée, mais doit être tracée et enregistrée :
- Obligation de tenue d’un registre de coupage ;
- Obligation de suivi sur le registre des « Entrées/sorties » ;
- Obligation de suivi sur les titres de mouvements et les documents commerciaux (facture, bon de livraison) des produits ainsi désignés.
Sur le registre de coupage, doit figurer :
- La date de l’opération ;
- La nature ou la désignation des produits faisant l’objet de l’assemblage ;
- La quantité des produits concernés ;
- Le numéro des cuves concernées (la cuve d’origine et celle de la cuve finale assemblée) ;
Le suivi est obligatoire sur les titres de mouvement et documents commerciaux
La réglementation communautaire prévoit, toujours dans un souci de traçabilité, d’indiquer sur les documents d’accompagnement si le vin a fait l’objet d’un assemblage de millésimes ou de cépages. La manipulation est indiquée entre parenthèses, immédiatement après l’indication de la zone viticole : le code (7) pour un assemblage de cépage, le code (8) pour un assemblage de millésimes.
Concrètement, sur les documents d’accompagnement (DAE, DSA) établis directement à partir de GAMMA2, la zone viticole et les manipulations sont deux rubriques distinctes, chacune avec un menu déroulant : l’opérateur ne pourra donc pas y mentionner le code entre parenthèses après la zone viticole – il renseigne chaque rubrique séparément.
L’indication du millésime ou du cépage doit par ailleurs être précisée dans les documents commerciaux (facture, bon de livraison) des produits ainsi désignés.
Précision étiquetage :
Si vous souhaitez mentionner un millésime ou un cépage sur l’étiquette, la règle du 85/15 doit être respectée :
- Millésime :
Pour afficher un millésime, le vin doit en être issu à au moins 85%. Les 15% restants peuvent provenir d’un autre millésime revendiqué dans la même AOP.
Concernant les vins AOP, l’assemblage de deux millésimes ne peut se faire qu’après revendication de chaque vin faisant l’objet de l’assemblage.
- Cépages :
Si un seul cépage est mentionné sur l’étiquette, il doit représenter au moins 85% du vin.
Si plusieurs cépages sont mentionnés, le vin doit en être issu à 100%, et chacun des cépages utilisés doit représenter au moins 15% de l’assemblage. Ils seront mentionnés par ordre décroissant de la proportion utilisée et dans des caractères de même dimension.
Pour les produits bénéficiant d’une IG, il convient également de s’assurer du respect des dispositions du cahier des charges concerné.
Exemple d’assemblage de millésime :
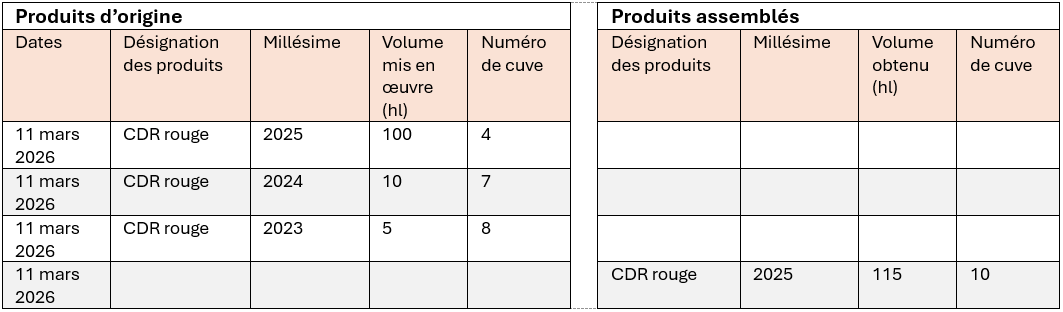
Vous assemblez 100 hl de CDR rouge 2025, 10 hl de 2024 et 5 hl de 2023. La règle du 85/15 est respectée, il est possible de commercialiser l’assemblage en Côtes du Rhône rouge millésime 2025, pour 115 hl.
En comptabilité matières, l’opération se traduit par trois écritures : sortie de 10 hl du compte 2024, sortie de 5 hl du compte 2023, et entrée de ces 15 hl au suivi 2025, qui passe de 100 à 115 hl.
Le suivi est obligatoire sur les titres de mouvement et documents commerciaux
La réglementation communautaire prévoit, toujours dans un souci de traçabilité, d’indiquer sur les documents d’accompagnement si le vin a fait l’objet d’un assemblage de millésimes ou de cépages. La manipulation est indiquée entre parenthèses, immédiatement après l’indication de la zone viticole : le code (7) pour un assemblage de cépage, le code (8) pour un assemblage de millésimes.
Concrètement, sur les documents d’accompagnement (DAE, DSA) établis directement à partir de GAMMA2, la zone viticole et les manipulations sont deux rubriques distinctes, chacune avec un menu déroulant : l’opérateur ne pourra donc pas y mentionner le code entre parenthèses après la zone viticole – il renseigne chaque rubrique séparément.
L’indication du millésime ou du cépage doit par ailleurs être précisée dans les documents commerciaux (facture, bon de livraison) des produits ainsi désignés.
Le registre de conditionnement
Toute opération de conditionnement doit être enregistrée dans un registre de conditionnement et doit mentionner :
- La date de l’opération ;
- La nature du produit ;
- Le numéro de cuve ;
- Le volume à embouteiller ;
- Le nombre de récipients (bouteilles ou BIB) remplis et leur contenance ;
- Le numéro de lot qui doit être visible sur le contenant ;
- Le nom et l’adresse de l’embouteilleur en cas d’embouteillage à façon.
L’inscription précise des volumes conditionnés permet de bénéficier du taux de perte réglementaire propre au conditionnement (en l’absence de recours au taux global).
Cette opération de conditionnement pour un vin AOP doit également faire l’objet d’une déclaration auprès de l’ODG.